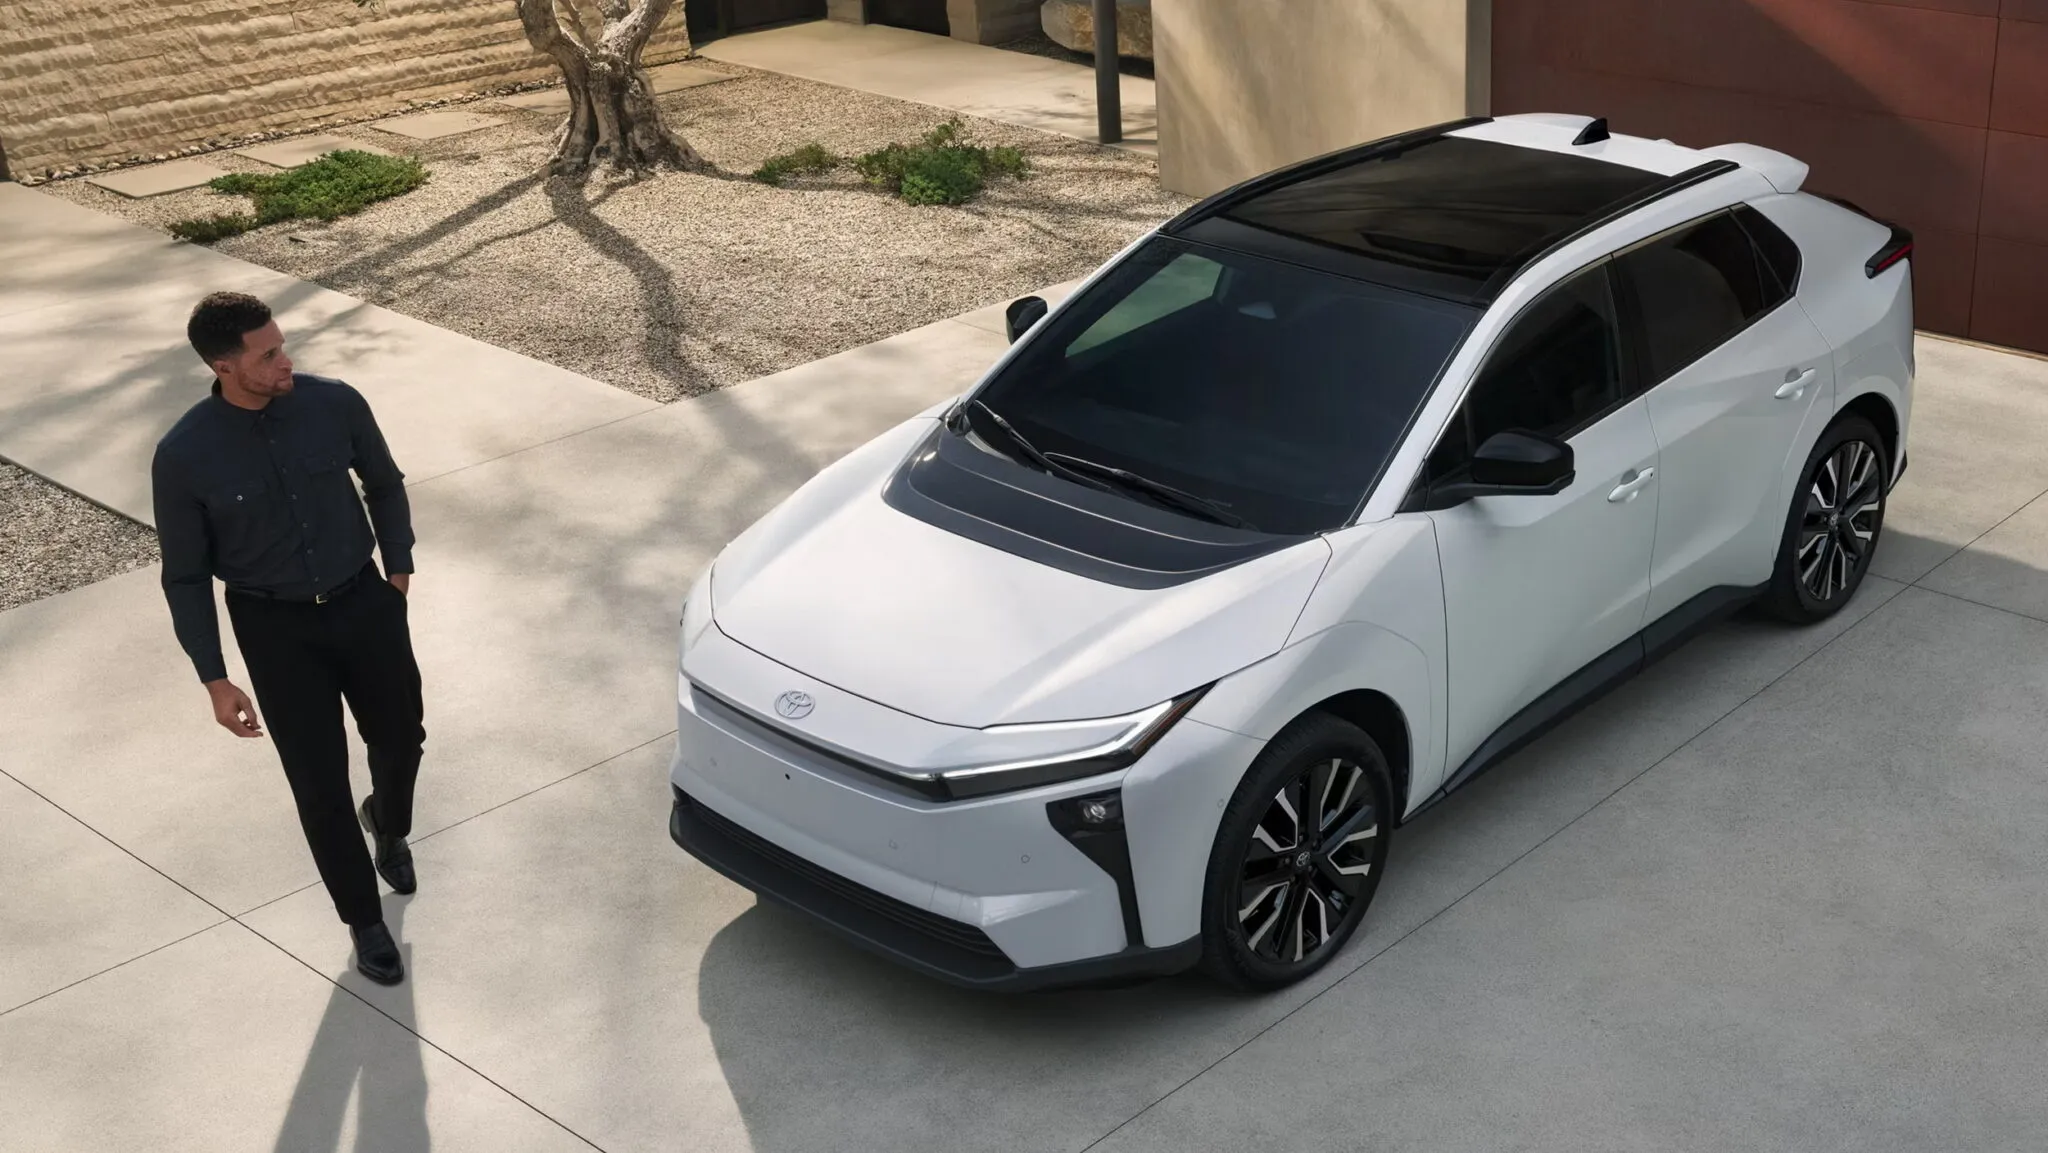
Toyota, ticari müşterilerin yeni araç alımlarını kolaylaştırmak amacıyla Toyota Leasing adlı finansman çözümünü hayata geçiriyor. Yapı Kredi Leasing iş birliğiyle sunulan uygulama, vergi levhasına sahip gerçek ve tüzel kişilerin araç bedelinin yüzde 100’ünü finansal kiralama yöntemiyle finanse edebilmesini sağlıyor. Müşteriler, 12, 24 veya 36 aylık vade seçenekleri arasından ihtiyaçlarına uygun olanı tercih ederek aylık sabit ödemeler üzerinden bütçelerini planlayabiliyor.
Yeni uygulama, özellikle araç yatırımı yaparken işletme sermayesini korumak isteyen şirketler ve ticari faaliyet yürüten kişiler için alternatif bir finansman yöntemi olarak öne çıkıyor. Geleneksel araç satın alma yöntemlerinde işletmeler, araç bedelini doğrudan nakit kaynaklarından karşılayabiliyor veya banka kredisi kullanabiliyor. Her iki seçenekte de şirketlerin mevcut finansal kaynakları ve nakit akışları üzerinde farklı etkiler ortaya çıkabiliyor. Toyota Leasing ise araç yatırımının finansal kiralama yoluyla gerçekleştirilmesine imkân tanıyarak işletmelerin kaynaklarını daha esnek yönetmesine yardımcı olmayı amaçlıyor.
Toyota Leasing kapsamında araç bedelinin yüzde 100’üne kadar finansman sağlanabilmesi, işletmelerin satın alma sırasında yüksek tutarda nakit ayırma ihtiyacını azaltabilecek önemli bir özellik. Böylece şirketler, araç yatırımlarını gerçekleştirirken ellerindeki sermayeyi stok alımı, ekipman yatırımı, personel giderleri veya yeni iş fırsatları gibi farklı ihtiyaçlar için değerlendirmeye devam edebiliyor. Finansman koşulları ve uygunluk değerlendirmesi ise ilgili leasing sözleşmesi kapsamında belirleniyor.
Toyota’nın binek otomobillerden hafif ticari araçlara kadar uzanan ürün gamında kullanılabilen sistem, farklı iş kollarındaki müşterilerin araç ihtiyaçlarına yönelik bir seçenek sunuyor. Şirket araçları, saha ekiplerinin ulaşımında kullanılan otomobiller ve ticari faaliyetler için tercih edilen hafif ticari modeller, işletmelerin yatırım planlarında önemli bir yer tutabiliyor. Toyota Leasing, bu araçların finansmanını işletmenin genel nakit yönetimiyle birlikte değerlendirmeyi mümkün kılıyor.
Toyota Leasing’in Vade Seçenekleri ve İşletmelere Sağladığı Avantajlar
Toyota Leasing’in temel özelliklerinden biri, müşterilere 12, 24 ve 36 aylık sabit ödeme planları sunması. İşletmeler, kendi gelir düzenlerini ve nakit akışlarını dikkate alarak uygun vade seçeneğini belirleyebiliyor. Aylık ödemelerin önceden belirlenmiş bir plan üzerinden yürütülmesi, araç yatırımının bütçe üzerindeki etkisinin daha kolay hesaplanmasına yardımcı oluyor.
| Toyota Leasing özelliği | Detay |
|---|---|
| Finansman sağlayıcısı | Yapı Kredi Leasing iş birliği |
| Finansman oranı | Araç bedelinin yüzde 100’üne kadar |
| Vade seçenekleri | 12, 24 ve 36 ay |
| Ödeme planı | Aylık sabit ödemeler |
| Başvuru yapabilecek müşteriler | Vergi levhasına sahip gerçek ve tüzel kişiler |
| Kullanılabildiği araçlar | Toyota binek otomobilleri ve hafif ticari araçlar |
| Sözleşme sonunda mülkiyet | Sözleşme koşullarına bağlı olarak müşteriye devredilebilir |
Finansal kiralama modeli, işletmelerin banka kredisi kullanmadan veya mevcut kredi limitlerini araç alımına ayırmadan yatırım yapabilmesine yönelik bir alternatif oluşturuyor. Banka kredi limitlerinin ticari faaliyetlerde kullanılmaya devam edilmesi, özellikle birden fazla finansman ihtiyacı bulunan işletmeler açısından önem taşıyor. Şirketler böylece araç yatırımlarını diğer harcamalarından ayrı bir ödeme planıyla yönetebiliyor.
Nakit satın alma yönteminde araç bedelinin doğrudan işletme kaynaklarından karşılanması, kısa vadede kullanılabilir sermayeyi azaltabiliyor. Banka kredisiyle yapılan alımlarda ise kredi limitlerinin bir bölümü araç finansmanına ayrılıyor. Leasing modelinde ödemeler sözleşmede belirlenen dönemlere dağıtıldığı için işletmelerin nakit akışını planlaması kolaylaşabiliyor. Bununla birlikte leasingin toplam maliyeti, finansman koşulları, sözleşme hükümleri ve varsa ek masraflar dikkate alınarak değerlendirilmesi gerekiyor.
Toyota Leasing, yalnızca ödeme vadesi bakımından değil, araç yatırımının işletme bütçesine nasıl yerleştirileceği açısından da önem taşıyor. Sabit aylık ödeme yaklaşımı, gelir ve giderlerini önceden planlayan şirketlere daha öngörülebilir bir maliyet yapısı sunabiliyor. Özellikle araç filosunu yenilemek, iş hacmine bağlı olarak yeni araçlar edinmek veya mevcut araç ihtiyacını karşılamak isteyen işletmeler, farklı vade seçeneklerini kendi finansal durumlarıyla karşılaştırabiliyor.
Finansal kiralama sürecinin tamamlanmasının ardından aracın mülkiyeti, sözleşmede yer alan hükümler doğrultusunda müşteriye devredilebiliyor. Bu ayrıntı, leasing yöntemini değerlendirirken sözleşme şartlarının dikkatle incelenmesini gerekli kılıyor. Mülkiyet devrinin hangi koşullarda gerçekleşeceği, ödeme yükümlülükleri ve diğer mali hükümler başvuru aşamasında netleştirilmeli.
Toyota Leasing işlemleri, Yapı Kredi Leasing iş birliğiyle yürütülüyor. Yapı Kredi Leasing’in finansal kiralama alanındaki deneyimiyle sunulan çözüm, Toyota müşterilerinin araç alımlarında farklı ihtiyaçlarına uygun bir finansman seçeneğine ulaşmasını hedefliyor. Başvuru koşulları, finansman değerlendirmesi ve sözleşmeye ilişkin ayrıntılar, ilgili leasing süreci kapsamında ele alınıyor.
Toyota’nın yeni uygulaması, işletmelerin araç edinme kararlarını yalnızca satın alma bedeli üzerinden değil, sermaye yönetimi ve uzun vadeli ödeme planlaması açısından da değerlendirmesine imkân tanıyor. Yüzde 100’e kadar finansman ve üç farklı vade seçeneği, ticari müşterilere araç yatırımlarını kendi nakit akışlarına göre yapılandırabilecekleri alternatif bir yol sunuyor. Bununla birlikte en uygun seçeneğin belirlenmesinde aylık ödeme tutarının yanı sıra toplam finansman maliyeti ve sözleşme koşullarının da dikkate alınması gerekiyor.
Leave a Reply